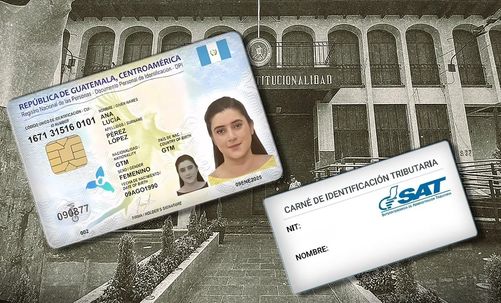
La Corte de Constitucionalidad (CC) avaló que el Código Único de Identificación (CUI) del Documento Personal de Identificación (DPI) sea utilizado también como Número de Identificación Tributaria (NIT), al rechazar las acciones de inconstitucionalidad planteadas contra la resolución de la Superintendencia de Administración Tributaria (SAT).
SAT podrá continuar con la armonización de ambos registros para simplificar trámites y procesos tributarios. Sin embargo, la CC delimitó el alcance de la medida y estableció que el uso del CUI como NIT aplica únicamente para fines fiscales y administrativos relacionados con la SAT.
La SAT no podrá exigir el NIT en actividades civiles, comerciales, laborales o privadas ajenas a sus competencias, ni utilizar la unificación para ampliar facultades de control o fiscalización fuera del ámbito tributario.